
Un dirigeant qui contrôle tout n’a pas, le plus souvent, un problème de caractère. Il a peur de ce qu’il ne voit pas, et il n’a rien d’autre que sa propre vérification pour se rassurer. Le micromanagement est le symptôme. On le soigne en posant ce qui rassure à sa place (un cap clair, des limites dites, des rendez-vous de suivi), pas en promettant de « lâcher prise ».
Prenons une scène type, pas l’histoire d’une entreprise en particulier.
Lundi matin. Le directeur commercial envoie une proposition à un gros client. Une heure plus tard, le dirigeant la lui renvoie avec douze corrections. Trois portent sur le fond. Neuf sur des tournures. Il est en copie de tous les échanges. Il valide les achats au-dessus de cinq cents euros. Il relit les offres d’emploi. Il veut voir le planning de production avant qu’il parte en atelier.
Le soir, il se dit épuisé. Et il ajoute que personne ne prend d’initiative dans sa boîte.
Il a raison sur les deux points. Il ne voit pas que le second découle du premier.
Le micromanagement d’un dirigeant qui contrôle tout, à quoi on le reconnaît
Tout porter et tout contrôler, ce n’est pas la même chose. Celui qui porte tout fait le travail à la place des autres. Le dirigeant qui contrôle tout laisse faire, puis repasse derrière. Le travail est fait deux fois. Une fois par l’équipe, une fois dans sa tête.
On le reconnaît à des gestes très concrets.
Pris un par un, ces gestes paraissent raisonnables. C’est ce qui rend le piège si solide. Personne ne se dit micromanager. On se dit exigeant, rigoureux, impliqué.
Le test est simple. Comptez combien de décisions, cette semaine, ont attendu votre feu vert alors qu’elles relevaient de quelqu’un d’autre. Si vous ne savez pas répondre, c’est déjà une réponse.
Ce que le contrôle coûte, et ce qu’il produit chez les autres
Le premier coût se voit : le temps. Un dirigeant qui contrôle tout devient le goulot de sa propre entreprise. Les décisions attendent son agenda. Les équipes apprennent à anticiper ce qu’il voudra plutôt qu’à chercher ce qui marche.
Le second coût se voit moins. Il touche la motivation.
En 2006, Armin Falk et Michael Kosfeld ont publié dans l’American Economic Review une expérience au titre clair : The Hidden Costs of Control, les coûts cachés du contrôle. Dans un jeu entre un « employeur » et un « employé », l’employeur pouvait imposer un niveau minimum de travail avant que l’employé choisisse son effort. La plupart des employés contrôlés ont produit moins. Interrogés, ceux qui avaient réagi ainsi disaient avoir lu le contrôle comme un signe de défiance et une limite à leur autonomie.
Il faut être clair sur la portée. C’est une expérience en laboratoire, pas une PME. Une équipe de chercheurs l’a refaite en 2012 avec 476 participants. Conclusion : les coûts cachés du contrôle existent bien. Mais ils sont souvent trop faibles pour annuler l’intérêt du contrôle quand la paie dépend du résultat. L’effet est réel. Il n’est pas magique.
Ce que le terrain ajoute, c’est la durée. Une expérience dure une heure. Le contrôle d’un dirigeant dure des années. Et à force, les équipes ne se contentent pas de moins s’engager. Elles apprennent à attendre.
« Ils attendent toujours que je dise quoi faire. » C’est une phrase qu’on entend dans les comités de direction. Elle décrit souvent le résultat du contrôle, pas sa cause. Le mécanisme est détaillé dans notre article sur le manque d’initiative des collaborateurs : ils attendent parce que le système leur a appris à attendre.
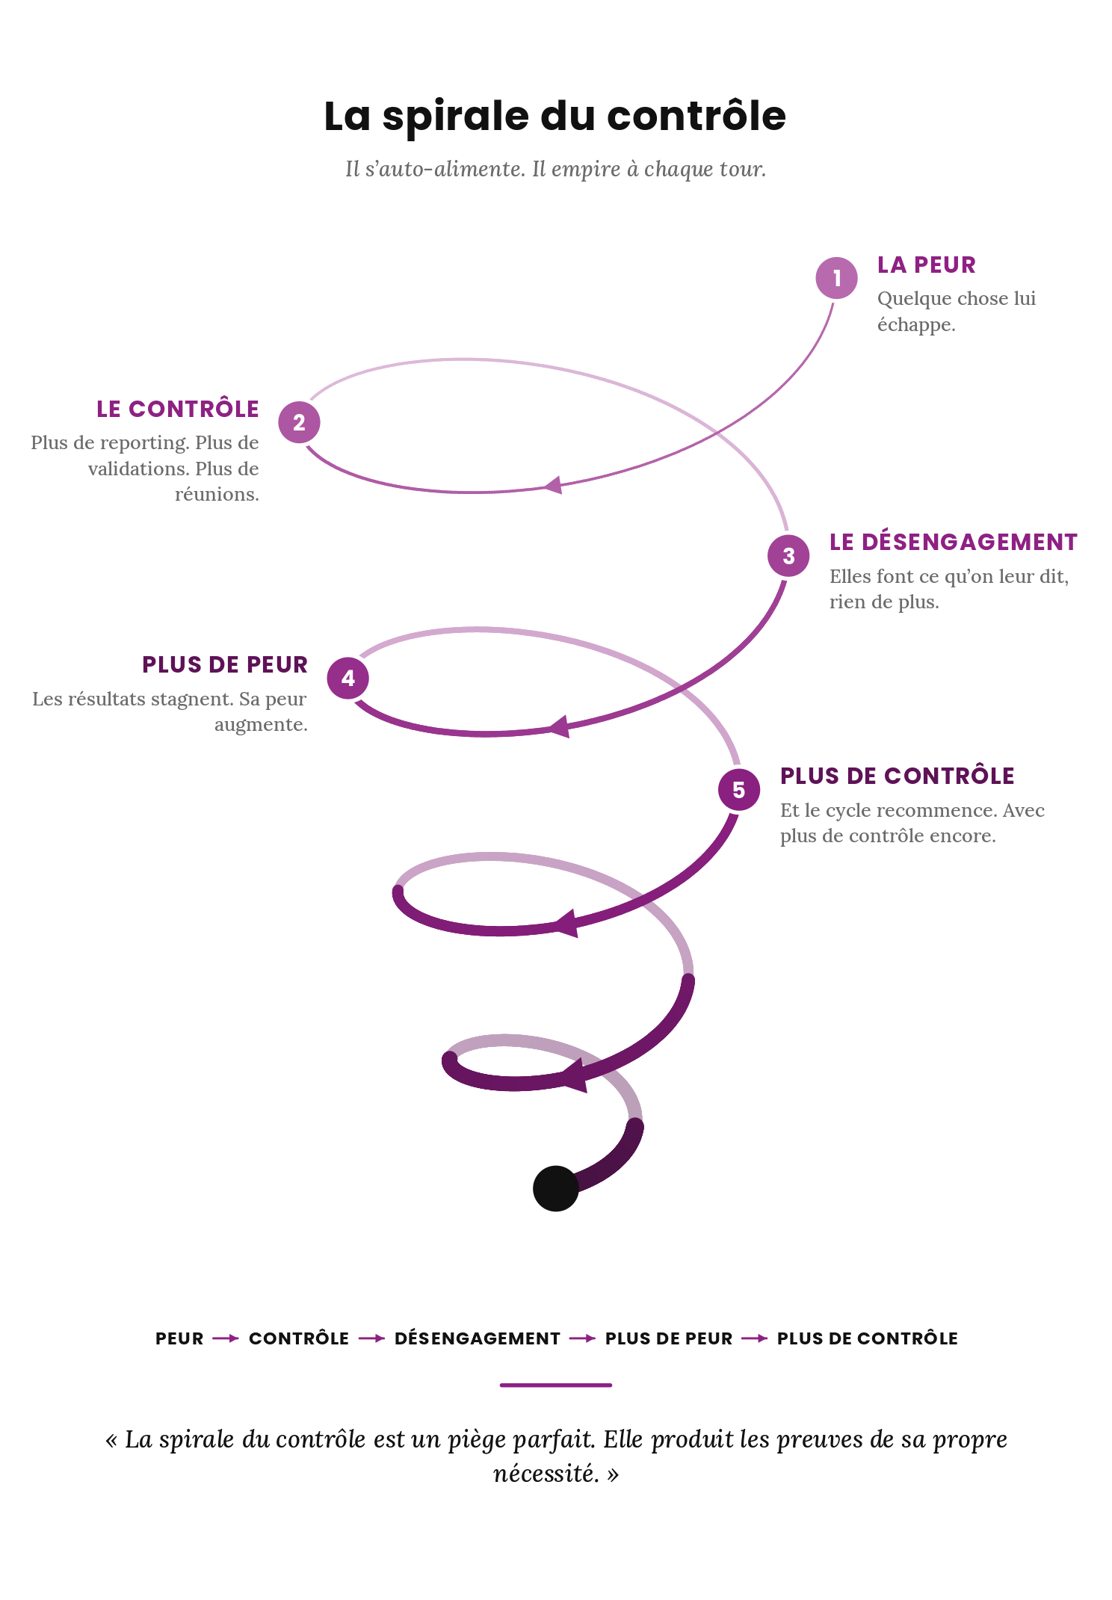
La boucle est fermée. Le dirigeant contrôle parce que personne ne prend d’initiative. Personne ne prend d’initiative parce que tout est contrôlé.
Pourquoi c’est un symptôme : la peur et le cap flou
On traite souvent le micromanagement comme un défaut de personnalité. « Il ne sait pas déléguer. » « Il a besoin de tout maîtriser. » Puis on lui conseille un coaching, une formation à la délégation, un livre sur le lâcher-prise.
Ça marche rarement. Parce que le contrôle n’est pas le problème. C’est la réponse que le dirigeant a trouvée à deux autres problèmes.
Le premier, c’est la peur. Pas la peur de ses équipes. La peur de ce qu’il ne voit pas venir. Un client qui part, une erreur qui coûte cher, une décision qui engage l’entreprise sans qu’il le sache. Le dirigeant qui contrôle tout cherche à réduire une incertitude qu’il porte seul. Vérifier, c’est la seule prise qu’il a sur elle. « Je n’ai plus confiance, je dois tout vérifier » : la phrase dit la peur avant de dire le reproche.
Le second, c’est un cap flou. Si personne ne sait précisément où va l’entreprise, ce qui compte vraiment et ce qui ne se discute pas, alors chaque décision devient un risque. Le dirigeant est le seul à avoir la carte dans sa tête. Il est donc le seul à pouvoir valider. Le contrôle compense le flou.
Il y a une version plus subtile du même mécanisme : les indicateurs. Un comité de direction qui multiplie les tableaux de bord pour se rassurer vit la même chose à l’échelle collective. Nous l’avons décrit dans l’illusion du contrôle, quand les KPI rassurent le CODIR. Mesurer donne le sentiment de maîtriser. Ce n’est pas la même chose.
Lâcher prise n’est pas un conseil, c’est une injonction. Dire à un dirigeant qui contrôle tout de « faire confiance » ne lui retire pas sa peur. Ça lui ajoute de la culpabilité. Il faut remplacer ce que le contrôle lui apporte, pas lui demander d’y renoncer à mains nues.
Ce qui permet de lâcher sans perdre la main
Le contrôle apporte trois choses au dirigeant : savoir ce qui se passe, éviter les erreurs graves, garder la cohérence. Ce sont des besoins légitimes. La question n’est pas de les supprimer. C’est de les servir autrement.
| Ce que le contrôle apporte | Ce qui le remplace | Ce que ça change |
|---|---|---|
| Savoir ce qui se passe | Un rendez-vous de suivi court et régulier, toujours au même moment | Le dirigeant sait quand il saura, il n’a plus besoin d’être en copie |
| Éviter les erreurs graves | Des limites dites à l’avance : ce qui ne se discute pas, ce qui remonte forcément | Tout le reste peut se décider sans lui |
| Garder la cohérence | Un cap partagé, assez clair pour que chacun tranche seul | Chaque décision se juge à l’aune du cap, pas de son avis |
| Rester légitime | Un rôle redéfini : poser le cadre et arbitrer, plus valider | Il garde la main sur ce qui compte |
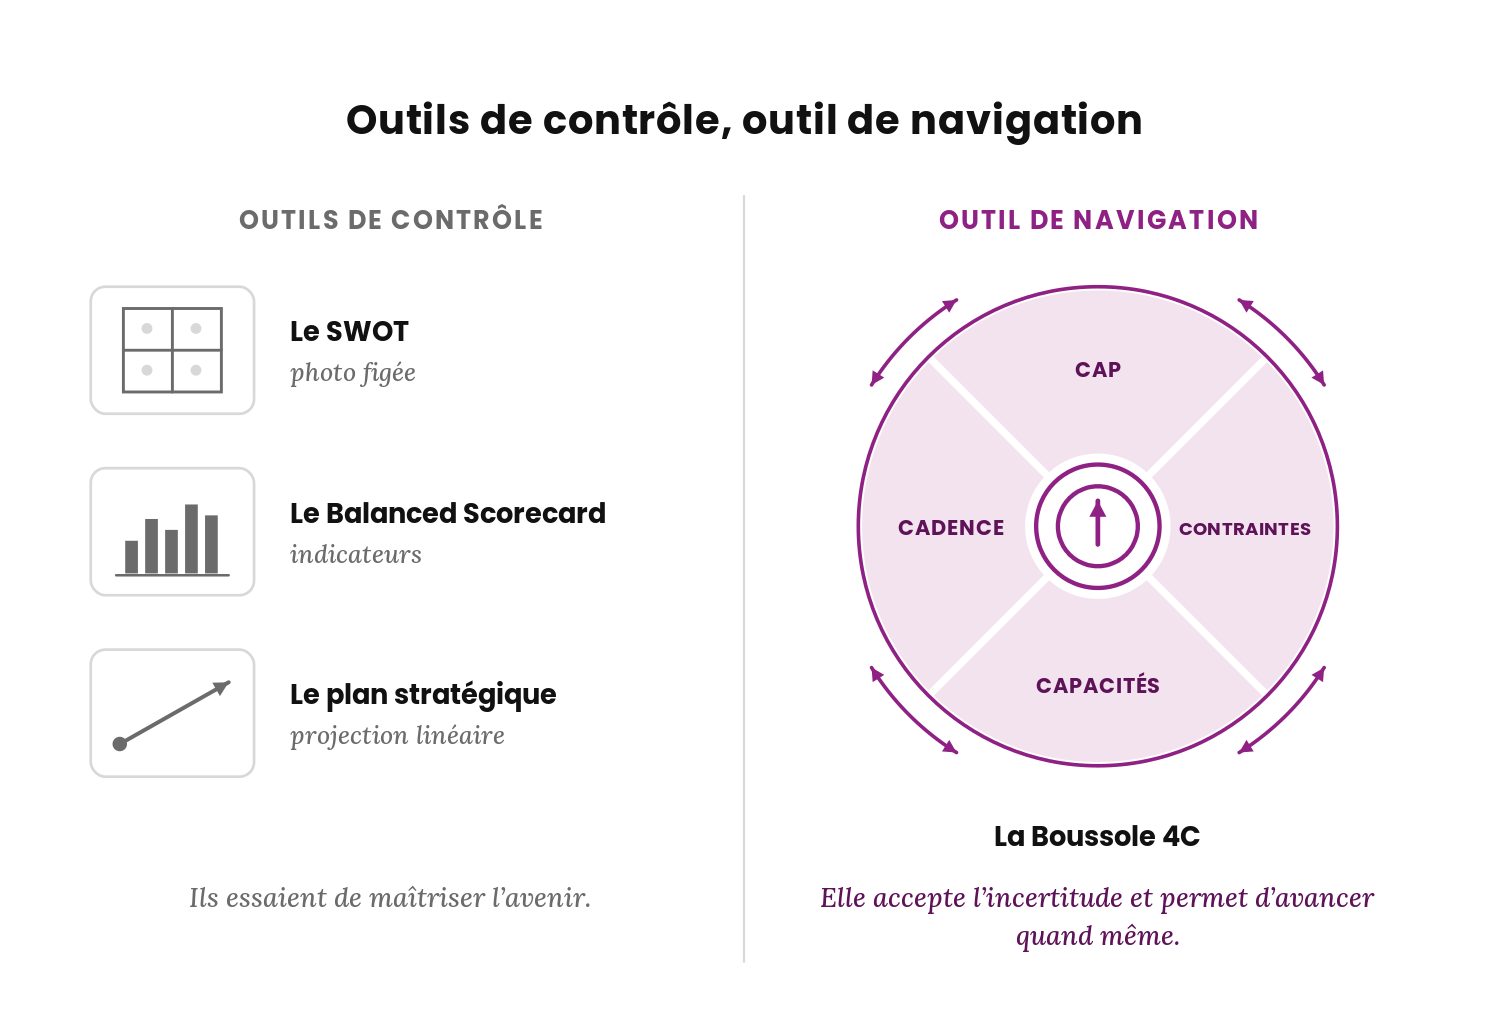
Le cap d’abord. Une équipe ne peut décider seule que si elle sait vers quoi on va. Un cap clair, ce n’est pas un slogan affiché. C’est une phrase que chaque manager peut utiliser pour trancher entre deux options. La Boussole 4C sert à ça : Cap, Contraintes, Capacités, Cadence, posés avec le comité de direction.
Les limites ensuite. Ce qui rassure vraiment un dirigeant qui contrôle tout, ce n’est pas de tout voir. C’est d’être sûr que les sujets graves remonteront. Alors il faut les dire. Quels montants, quels clients, quels risques remontent forcément. Écrits, connus de tous. Le reste appartient à l’équipe. Pour poser ce partage, voyez qui décide quoi, clarifier les circuits de décision.
Le rendez-vous enfin. Le contrôle permanent est souvent un rendez-vous qui n’existe pas. Quand le dirigeant sait que le point de suivi a lieu chaque mardi à 9 heures, il peut arrêter de demander des nouvelles le reste de la semaine. Le suivi devient prévisible, et il peut se faire léger. Inutile d’y ajouter un tableau : le reporting inutile est souvent le premier enfant du contrôle.
Par où commencer cette semaine
Pas besoin d’une transformation. Quatre gestes suffisent pour voir si la peur peut se calmer autrement.
Le quatrième geste est le plus dur. C’est aussi celui qui dit si le dirigeant qui contrôle tout peut changer. Reprendre un dossier une fois suffit pour que l’équipe comprenne que rien n’a changé.
Et pour le manager pris dans le même piège un étage en dessous, l’article manager qui porte tout seul, déléguer sans tout reprendre détaille la délégation d’une décision plutôt que d’une tâche. La formation Management et Leadership de l’Académie travaille cette posture en deux jours.
Quand se faire accompagner
Un dirigeant peut faire ces quatre gestes seul. Les choses se compliquent quand le contrôle est devenu la culture de toute l’équipe de direction. Quand chaque directeur contrôle à son tour ses managers. Quand le cap n’existe que dans la tête du dirigeant, et que personne n’ose le lui dire.
Dans ces cas, le travail commence par regarder la réalité ensemble : comment l’entreprise décide vraiment, où la peur se loge, ce qui manque au cap. C’est la phase Observer de notre cycle ODCT, avant de construire avec le comité de direction le cap et les limites qui rendront le contrôle inutile.
Le dirigeant qui contrôle tout ne manque pas de confiance en ses équipes. Il manque de confiance dans ce qu’il ne voit pas. Ça ne se décrète pas. Ça se construit, avec un cap, des limites et un rendez-vous.
À retenir en une phrase
Le contrôle n’est pas le problème. C’est la réponse que vous avez trouvée à la peur et au flou.
En parler avec nousQuestions fréquentes
Pourquoi un dirigeant contrôle-t-il tout ?
Le plus souvent par peur de ce qu’il ne voit pas venir, et parce que le cap n’est clair que dans sa tête. Vérifier devient la seule prise qu’il a sur l’incertitude. Le contrôle compense la peur et le flou.
Quelle différence entre un dirigeant qui contrôle tout et un dirigeant qui porte tout ?
Celui qui porte tout fait le travail à la place des autres. Le dirigeant qui contrôle tout laisse faire, puis repasse derrière : copie de tous les mails, validation en cascade, reprise de dernière minute. Le travail est fait deux fois.
Le micromanagement fait-il baisser la motivation des équipes ?
Une expérience d’Armin Falk et Michael Kosfeld (2006) a montré que la plupart des personnes contrôlées produisaient moins, et lisaient le contrôle comme de la défiance. Une réplication de 2012 confirme l’effet, en plus faible. Sur le terrain, le contrôle prolongé apprend surtout aux équipes à attendre.
Comment arrêter de tout contrôler sans perdre la main ?
En remplaçant ce que le contrôle apporte : un cap clair pour que chacun tranche seul, des limites dites à l’avance sur ce qui remonte forcément, et un rendez-vous de suivi régulier. Puis en rendant un seul domaine, et en tenant trois semaines sans le reprendre.
Les méthodes et démarches présentées dans cet article sont à adapter au contexte de chaque équipe de direction et de chaque organisation. Pour les sujets sensibles (conflits non résolus, transformation lourde, sortie de crise, restructuration), un accompagnement par un facilitateur expérimenté est nécessaire pour garantir un cadre adapté.
Sources
- The Hidden Costs of Control, Armin Falk et Michael Kosfeld, American Economic Review, 96(5), 1611-1630, 2006, econpapers.repec.org.
- Hidden costs of control: four repetitions and an extension, Anthony Ziegelmeyer, Katrin Schmelz et Matteo Ploner, Experimental Economics, 15(2), 323-340, 2012, cambridge.org.