
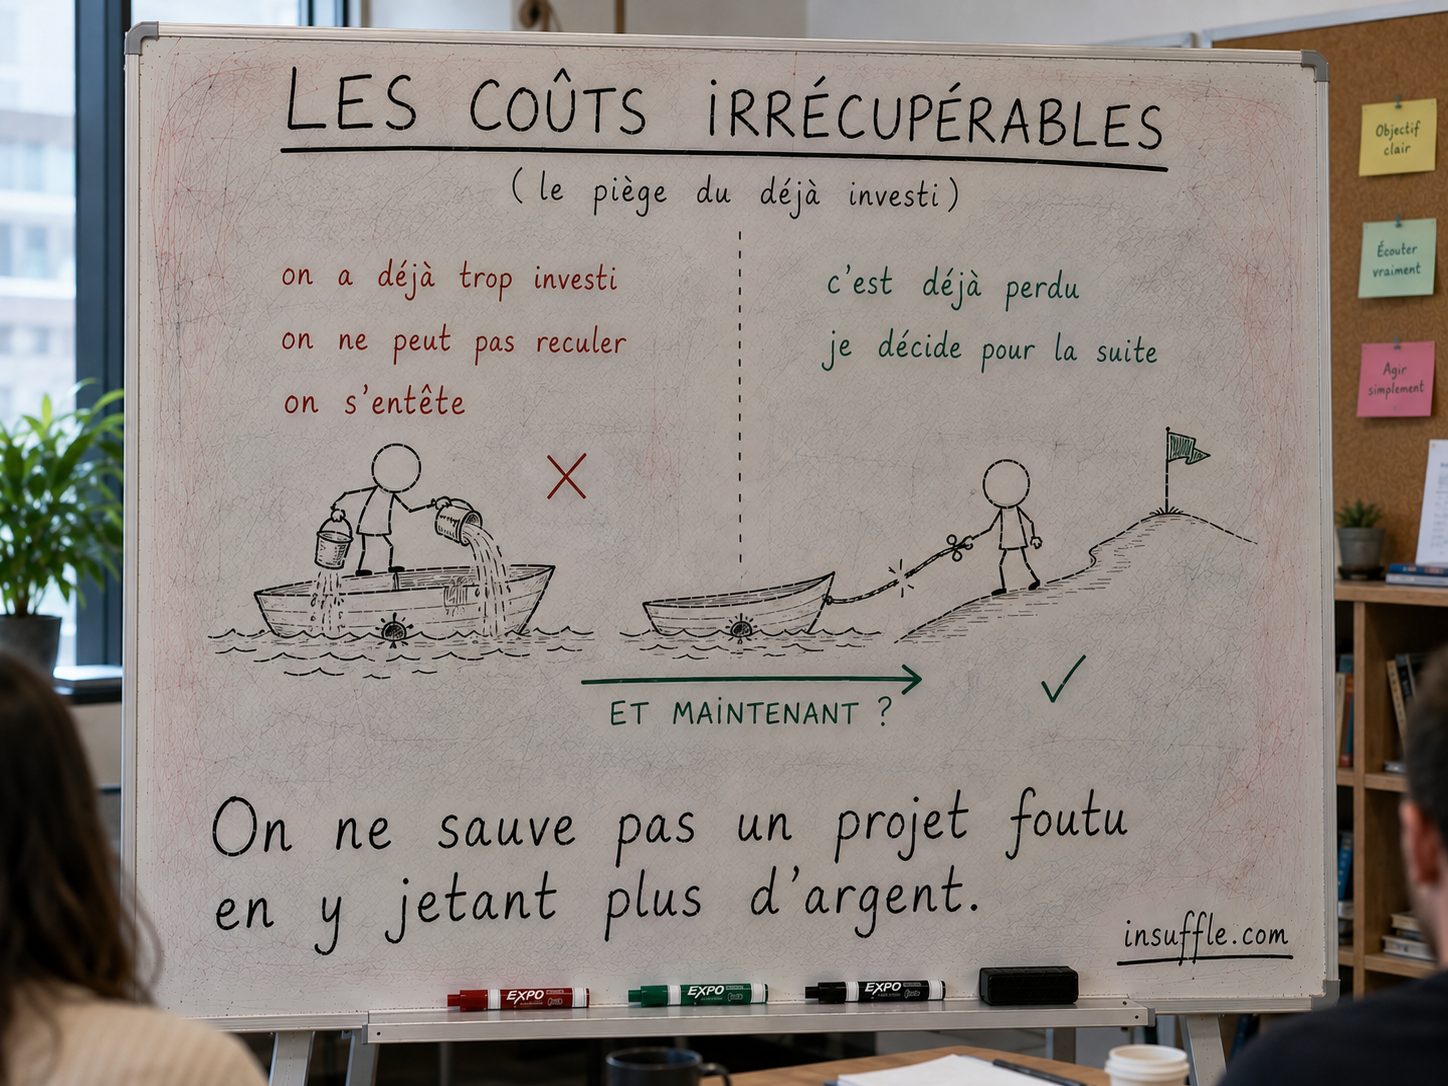
Les coûts irrécupérables, c’est l’argent, le temps et l’énergie déjà mis dans un projet, et qu’on ne récupérera pas, quelle que soit la décision. Ils ne devraient pas peser dans le choix de continuer. Pourtant, plus une direction a investi, plus elle a du mal à arrêter. La sortie tient en une question, posée en comité : si nous n’avions encore rien engagé, lancerions-nous ce projet aujourd’hui ?
Prenons une scène type, pas l’histoire d’une entreprise en particulier.
Comité de direction du mardi. Point 4 : le nouvel outil de gestion des commandes. Le projet a été lancé il y a un an et demi. Il devait être en service au printemps. On est en automne, le prestataire demande une rallonge, les équipes terrain contournent déjà la version de test avec leurs vieux tableurs.
Le directeur des opérations ouvre le point par une phrase que tout le monde connaît : « On a déjà mis beaucoup trop là-dedans pour arrêter maintenant. » Personne ne le contredit. Le directeur financier note la rallonge. On passe au point 5.
Personne n’a menti. Personne n’a été négligent. Le comité vient simplement de prendre une décision sur le passé, alors qu’il devait en prendre une sur l’avenir.
Les coûts irrécupérables : ce que montre la recherche
En économie, un coût irrécupérable (on dit aussi coût échoué, ou sunk cost en anglais) est une dépense déjà faite qu’aucune décision future ne peut rendre. L’argent payé au prestataire est parti. Les mois passés aussi. Que le comité continue ou arrête, ils restent perdus.
Le raisonnement juste est donc simple : on compare ce que la suite va coûter avec ce qu’elle va rapporter, et seulement ça. Le biais des coûts irrécupérables, c’est la tendance à faire entrer dans ce calcul ce qui a déjà été dépensé.
Hal Arkes et Catherine Blumer l’ont décrit en 1985 dans un article resté une référence, The Psychology of Sunk Cost, publié dans la revue Organizational Behavior and Human Decision Processes. Leur définition : une plus grande tendance à poursuivre une entreprise une fois qu’on y a investi de l’argent, de l’effort ou du temps.
Leur expérience la plus parlante se passe dans un théâtre universitaire de l’Ohio, pendant la saison 1982-1983. Les premiers acheteurs d’un abonnement reçoivent, au hasard, l’un des trois tarifs : plein tarif, petite remise ou grosse remise. Puis les chercheurs comptent les places réellement utilisées. Sur les cinq premières pièces de la saison, ceux qui ont payé plein tarif viennent plus souvent que les autres. Ils ont mis plus d’argent, alors ils y vont, même les soirs où ils n’en ont pas très envie.
Le détail qui compte pour une direction : l’écart s’efface sur la seconde moitié de la saison. Avec le temps, la dépense pèse moins. Dans une entreprise, c’est l’inverse : chaque comité qui décide de continuer ajoute une couche à ce qui a déjà été mis, et rend l’arrêt encore plus difficile au comité suivant.
Pourquoi on parle aussi de l’erreur du Concorde
Le biais a un deuxième nom, tiré de l’avion supersonique Concorde. Les premières réunions sur le projet datent de 1956, et il est resté dans les mémoires comme l’exemple du programme qu’on continue de financer parce qu’on a déjà trop mis pour s’arrêter. La fiche de The Decision Lab sur l’erreur des coûts irrécupérables le présente comme « un exemple célèbre de l’impact des coûts irrécupérables sur les décisions à grande échelle ».
Ce qui rend l’exemple utile pour un comité de direction, ce n’est pas la taille du projet. C’est le mécanisme : chaque nouvelle tranche de financement est justifiée par les tranches précédentes. Plus on avance, plus l’argument « on ne va pas tout jeter maintenant » devient fort. Et il ne dit pourtant rien de la suite.
Pourquoi un comité de direction s’accroche à un projet
Si les coûts irrécupérables n’étaient qu’une erreur de calcul, un bon tableur suffirait. Ce n’est pas le cas. Dans un comité, trois forces s’additionnent.
La quatrième force est souvent la plus lourde. Un dirigeant seul peut reconnaître qu’il s’est trompé. Un comité a beaucoup plus de mal : personne ne veut être celui qui a dit « on arrête », surtout si le projet a été lancé en grande pompe devant toute l’entreprise.
Il y a aussi un effet de lenteur. Un projet se dégrade rarement d’un coup. Il glisse, un retard après l’autre, et le comité s’habitue à chaque étape. C’est le même ressort que le syndrome de la grenouille ébouillantée : on ne voit plus ce qui se dégrade, parce que ça se dégrade doucement.
Les signaux d’un projet qu’on garde pour de mauvaises raisons
Les coûts irrécupérables ne s’annoncent pas. Ils se cachent derrière des phrases raisonnables. Voici celles qui doivent vous alerter en comité.
| Ce qu’on entend en comité | Ce que ça dit vraiment |
|---|---|
| « On a déjà mis trop pour arrêter maintenant. » | L’argument porte sur le passé, pas sur ce que la suite va rapporter |
| « On est presque au bout. » | Si ce « presque » dure depuis plusieurs comités, le bout n’est peut-être pas là |
| « Ce serait dommage de tout jeter. » | La peur de la perte parle plus fort que l’analyse |
| « On ne peut pas dire ça aux équipes. » | C’est la face qu’on protège, pas le projet |
| « On réévaluera au prochain trimestre. » | La décision est repoussée, et le prochain trimestre coûtera lui aussi |
Un autre signal se lit dans les faits plutôt que dans les mots : les équipes ont déjà décroché. Elles contournent l’outil, elles ont gardé leurs anciennes habitudes, elles ne posent plus de questions sur le projet. Quand le terrain a arrêté avant la direction, le comité est souvent le dernier à croire encore au projet.
Et si vous avez l’impression que tous vos projets ralentissent en même temps, le problème n’est peut-être pas un projet en particulier, mais leur nombre. C’est le sujet de notre article sur les projets qui stagnent.
La question qui remet les coûts irrécupérables à leur place
Il existe une façon simple de sortir le passé du calcul. Elle tient en une question, à poser telle quelle en comité :
« Si nous n’avions encore rien investi dans ce projet, et qu’on nous le proposait aujourd’hui, dans l’état où il est, est-ce que nous le lancerions ? »
Si la réponse est oui, continuez, et sans culpabilité : le projet vaut la suite. Si la réponse est non, ce qui a déjà été dépensé ne change rien à l’affaire. Les coûts irrécupérables sont perdus dans les deux cas.
Encore faut-il que la question soit posée dans de bonnes conditions. Voici une façon de faire, en une séance de comité.
Le troisième geste change beaucoup. Dans la plupart des comités, la personne la plus haut placée donne son avis en premier, et la discussion est finie avant d’avoir commencé. Le vote écrit et simultané redonne une voix à ceux qui doutaient en silence. Pour aller plus loin sur les façons de trancher ensemble, voyez prise de décision collective en CODIR.
Arrêter n’est pas échouer. Un projet arrêté à temps libère du budget, des personnes et de l’attention pour ce qui compte. Ce qui coûte cher, c’est le projet qu’on laisse mourir lentement, sans jamais le décider. Nous en parlions dans et si on arrêtait de confondre décision et échec.
Poser la règle d’arrêt dès le lancement
Le meilleur moment pour décider qu’on arrêtera un projet, c’est avant de le lancer. À ce moment-là, personne n’a encore rien investi, personne n’a de face à sauver, et le comité peut parler de l’échec sans que ce soit un procès.
Une règle d’arrêt tient en quelques lignes, écrites dans la note de lancement du projet.
| Ce qu’on écrit | Exemple de formulation |
|---|---|
| Le résultat attendu, et à quelle date | « Les commandes passent par le nouvel outil dans les trois sites d’ici juin. » |
| Le signal qui déclenche une revue | « Si à mi-parcours un site sur trois l’utilise encore à côté de l’ancien, on fait le point. » |
| Qui décide de la suite | « Le comité de direction, sur proposition du chef de projet, pas le sponsor seul. » |
| Ce qu’on accepte de perdre | « Au-delà de cette enveloppe, on ne remet rien sans revenir à la question de départ. » |
Cette règle ne garantit pas qu’on arrêtera. Elle garantit qu’on se posera la question au bon moment, avec un critère décidé à froid. C’est déjà beaucoup.
Elle a un autre effet : elle protège celui qui porte le projet. S’il sait dès le départ dans quelles conditions on s’arrêtera, il peut annoncer une mauvaise nouvelle sans avoir l’impression de signer sa propre faute.
Quand se faire accompagner
Un comité peut appliquer seul la question et la règle d’arrêt. Il bute souvent sur deux choses.
La première, c’est la neutralité. Quand celui qui anime la séance est aussi celui qui a lancé le projet, la discussion n’est pas libre, même avec la meilleure volonté du monde. Un regard extérieur permet de poser la question des coûts irrécupérables sans qu’elle sonne comme une attaque.
La seconde, c’est la confiance. Derrière un projet qu’on n’ose pas arrêter, il y a souvent une question que le comité ne se pose pas : peut-on se dire ici qu’on s’est trompé ? Cette question-là ne se règle pas dans un tableur. Elle se travaille ensemble, avec des règles claires sur la façon dont on décide, et dans un cadre où le doute a le droit d’être dit. C’est le travail de la phase Observer de notre cycle ODCT : regarder ce qui se passe vraiment avant de décider quoi changer.
Si vous ne deviez faire qu’une chose cette semaine : reprenez la liste de vos projets en cours, et posez sur chacun la question du lancement. Vous n’arrêterez peut-être rien. Mais vous saurez, pour chacun, si vous continuez pour l’avenir ou pour le passé.
À retenir en une phrase
Ce qui est dépensé est dépensé. La seule question utile porte sur ce qui reste à dépenser.
En parler avec nousQuestions fréquentes
Qu’est-ce que les coûts irrécupérables ?
Ce sont les dépenses déjà faites dans un projet (argent, temps, énergie) qu’aucune décision future ne peut rendre. Que l’on continue ou que l’on arrête, elles sont perdues. Elles ne devraient donc pas peser dans le choix de continuer : seule compte la comparaison entre ce que la suite va coûter et ce qu’elle va rapporter.
Qu’est-ce que le biais des coûts irrécupérables ?
C’est la tendance à poursuivre un projet parce qu’on y a déjà investi de l’argent, de l’effort ou du temps, même quand la suite ne vaut plus la peine. Hal Arkes et Catherine Blumer l’ont décrit en 1985. On l’appelle aussi l’erreur du Concorde.
Comment décider d’arrêter un projet en comité de direction ?
Posez une question : si nous n’avions encore rien investi, lancerions-nous ce projet aujourd’hui, dans l’état où il est ? Séparez au tableau ce qui est déjà dépensé (et barrez-le) de ce que la suite va coûter et rapporter, faites parler ceux qui vivent le projet, faites voter par écrit avant le débat, puis décidez entre continuer, réduire, mettre en pause ou arrêter.
Comment éviter le piège des coûts irrécupérables dès le lancement d’un projet ?
Écrivez une règle d’arrêt dans la note de lancement : le résultat attendu et sa date, le signal qui déclenche une revue, qui décide de la suite, et ce qu’on accepte de perdre. Décidée à froid, avant tout investissement, elle oblige le comité à se reposer la question au bon moment.
Les méthodes et démarches présentées dans cet article sont à adapter au contexte de chaque équipe de direction et de chaque organisation. Pour les sujets sensibles (conflits non résolus, transformation lourde, sortie de crise, restructuration), un accompagnement par un facilitateur expérimenté est nécessaire pour garantir un cadre adapté.
Sources
- The Psychology of Sunk Cost, Hal R. Arkes et Catherine Blumer, Organizational Behavior and Human Decision Processes, 35, 124-140, 1985, cognition.aau.at (PDF de l'article).
- L’erreur des coûts irrécupérables, The Decision Lab, cesis.gouv.qc.ca (fiche The Decision Lab).